A análise de variação compara resultados reais com orçamentos e previsões para revelar onde o desempenho diverge do plano, mas o cálculo é apenas o ponto de partida — o valor vem da identificação de fatores, causas raízes e itens de ação.
As equipes de finanças e FP&A usam variações de preço, volume, taxa e eficiência para decompor diferenças de linha de topo nos componentes específicos que explicam o que realmente mudou.
A materialidade e a persistência são mais importantes do que a magnitude isoladamente. Uma pequena variação que se repete todo mês muitas vezes sinaliza um problema estrutural maior do que uma grande oscilação pontual.
A automação e a IA em FP&A comprimem as extrações manuais de dados e permitem que as equipes se concentrem na interpretação, análise de fatores e resposta da gestão — o trabalho que realmente informa decisões.
Comparar resultados financeiros reais com orçamentos e previsões é vital para medir o desempenho e a rentabilidade. No entanto, é importante seguir um processo estruturado para evitar pontos cegos. Com a análise de variação, as equipes de finanças e FP&A identificam onde os resultados divergem dos planos, substituindo suposições por evidências claras.
Vamos explorar os principais tipos e fórmulas de variação antes de abordar a análise de fatores, interpretação de dados e como as decisões financeiras melhoram como resultado.
O que é Análise de Variação e Por que é Importante?
A análise de variação é o processo estruturado de comparação dos resultados financeiros reais com orçamentos e previsões. Ao analisar diferentes tipos de variação, as equipes de finanças e FP&A podem identificar onde e em que medida os resultados reais diferem das estimativas.
A análise de variação em finanças estratégicas é mais do que um simples cálculo que mostra uma diferença numérica. A análise revela áreas onde os recursos não estão sendo priorizados, onde os gastos estão acima ou abaixo do plano e traz à tona anomalias de dados.
Isso faz dela um processo de gestão vital que ajuda finanças, FP&A e líderes empresariais a tomarem decisões mais sutis.
Comparações típicas de variação incluem:
Orçamentos vs. reais (como a empresa se saiu em relação ao planejamento?)
Previsões vs. reais (as previsões são precisas?)
Período sobre período ou análise de fluxo (como a empresa se saiu em comparação com períodos anteriores?)
Custos padrão vs. reais (os materiais e a mão de obra estão custando o valor previsto?)
Dependendo dos tipos de variação acompanhados, as equipes de finanças e FP&A podem:
Realocar recursos com base no desempenho
Melhorar previsões com base em erros históricos
Realinhar a capacidade operacional com a demanda real
Corrigir ineficiências, como horas excedentes de trabalho
Construir evidências para apoiar a transição de previsões estáticas para contínuas
Fórmulas de Análise de Variação e Métodos de Cálculo
Antes de decompormos as variações em componentes, vamos explorar as fórmulas principais que as equipes financeiras usam para calcular variação — começando com diferenças básicas em dólares e porcentagens, depois decompondo-as em variações de preço, volume, taxa e eficiência para uma visão mais detalhada.
Fórmulas Básicas de Variação em Dólares e Porcentagens
A fórmula Real – Orçamento/Previsão é usada para calcular a variação básica em dólares. Antes de calcular, no entanto, é importante estabelecer referências claras (por exemplo, medir a variação em relação à última re-previsão).
A consistência na rotulagem de variação também é fundamental (por exemplo, como favorável ou desfavorável). Um valor considerado acima é desfavorável para custo, mas favorável para receita.
Enquanto isso, calcular porcentagens coloca valores em dólares em proporção (por exemplo, $30 mil acima do plano em um orçamento de $2 milhões é trivial, enquanto é significativo em $100 mil). Use a fórmula (Real – Orçamento/Previsão) ÷ Orçamento/Previsão × 100.
Fórmulas de Variação de Preço, Volume, Taxa e Eficiência
Alguns cenários exigem mais do que cálculos básicos em dólares e porcentagens para decompor ainda mais a variação em contextos. Por exemplo, uma variação de custo de material de $40 mil sugere que mais unidades foram usadas do que o previsto, ou que os custos unitários foram mais altos do que o esperado.
Variação
O que Mede
Fórmula
Variação de Preço
Diferença entre os custos de material esperados e reais
(Preço Real – Preço Padrão) × Quantidade Real
Variação de Volume
Número real de produtos usados vs. previsto
(Quantidade Real Usada – Quantidade Esperada) × Custo Padrão por Unidade
Variação de Taxa
Flutuações nos custos de mão de obra
(Taxa Real – Taxa Padrão) × Horas Trabalhadas Reais
Variação de Eficiência
Custo-efetividade de máquinas ou trabalho físico
(Horas Trabalhadas Reais – Horas Esperadas Trabalhadas para Produção Realmente Produzida) × Taxa Padrão
Exemplo Trabalhado — Variação de Preço: Um fabricante orçou $8,00 por unidade para um componente de aço e usou 12.000 unidades no trimestre. O preço real foi de $8,75 por unidade.
A diferença de $9.000 informa às finanças que o excesso de custo veio do preço, não do volume. Próximo passo: investigar se o aumento do fornecedor é temporário (um pico de mercado à vista) ou estrutural (uma renegociação de contrato), e se deve ser incorporado na previsão do próximo trimestre.
Exemplo Trabalhado — Variação de Volume: Mesmo fabricante, mesmo componente. O orçamento assumiu 10.000 unidades a $8,00 por unidade; o uso real foi de 12.000 unidades.
A variação de volume é quase o dobro da variação de preço, o que direciona a investigação para o planejamento de produção, não para aquisição. A produção real foi maior do que a prevista? Houve retrabalho ou sucata? A taxa de uso padrão foi definida incorretamente? A resposta determina se a resposta é operacional (corrigir o processo) ou de planejamento (corrigir o padrão).
Tipos de Variações que as Equipes Financeiras Comumente Analisam
As equipes de finanças e FP&A analisam variações no orçamento, previsão, custo e despesa, e receita e vendas. Em cada caso, as equipes devem considerar amplas variações financeiras que estabelecem o que aconteceu antes de avançar para seus fatores.
Variações de orçamento estabelecem se uma empresa seguiu um plano financeiro estático.
Variações de previsão medem o quão bem as equipes de finanças e FP&A entendem a trajetória operacional.
Variações de custo e despesa detalham quanto um projeto realmente custa vs. quanto foi orçado para ele.
Variações de receita e vendas identificam a diferença entre a receita real e a previsão (dividida em preço e volume).
Como Realizar Análise de Variação Passo a Passo
Independentemente do tipo e da necessidade, existem sete etapas principais para garantir que dados confiáveis levem à análise da causa raiz e a uma resposta de gestão acionável.
1. Defina o Padrão e o Escopo
Escolha um padrão fixo (como um orçamento estático para avaliar se sua disciplina de gastos está atendendo às metas definidas no período anterior) e considere os departamentos, períodos de tempo ou centros de custo que você deseja comparar.
2. Coleta e Validação de Dados Reais e Planejados
Coleta os dois conjuntos de dados que você pretende comparar. Validar esses dados garante que eles atendam aos parâmetros mencionados (o que é mais eficiente ao usar automação).
3. Calcule e Priorize Variações
Determine as análises de variação que ajudarão a responder à(s) pergunta(s) determinada(s) na primeira etapa. Por exemplo, priorize a variação de orçamento para construir uma análise de disciplina de gastos subtraindo a despesa orçada da real. Estabeleça limites de materialidade e regras para que você se concentre em grandes oscilações que realmente importam.
4. Decomponha a Variação em Fatores
Com cálculos, determine se os resultados são favoráveis ou desfavoráveis e decomponha a variação total em componentes específicos para entender os fatores subjacentes (por exemplo, preço e volume).
Variação de Taxa: Uma empresa de serviços previu 500 horas faturáveis a $60 por hora (custo de mão de obra planejado de $30.000). O real foi de 500 horas a $68 por hora (real de $34.000).
Como as horas reais coincidiram exatamente com o plano, todo o gap de $4.000 é um problema de taxa — não de eficiência. Isso direciona as finanças para mudanças de compensação, mudanças na mistura de contratados ou uma mudança para uma equipe mais sênior no engajamento. Se as horas também tivessem aumentado, a análise precisaria separar a taxa da eficiência para isolar os fatores.
5. Determine as Causas Raiz
Investigue as causas específicas da variação, decompondo números em tempo real. Usada de forma eficaz, a IA pode ajudar a detectar anomalias e classificar as causas raiz potenciais por probabilidade.
6. Interprete e Relate as Descobertas
Construa um relatório completo das descobertas, contendo dados de variação relevantes para atuar como uma linha de base para adaptação estratégica. Avalie as causas raízes sugeridas por seus cálculos e determine se as oscilações e desvios são temporários ou são mais profundos e estruturais.
7. Alimente as Descobertas no Planejamento
A partir do seu relatório, defina claramente as oportunidades que apoiam o planejamento futuro. Atribua líderes de departamento para implementar quaisquer correções sugeridas e atualize previsões e linhas de base de acordo.
Como Interpretar Variações Favoráveis e Desfavoráveis
O contexto empresarial é crucial ao interpretar variações, pois elas podem ser favoráveis ou desfavoráveis. Uma variação favorável deixa a empresa em melhor situação do que o planejado, enquanto uma variação desfavorável é o inverso.
Para uma análise justa, é importante considerar a materialidade e a persistência (por exemplo, priorizar o foco em uma variação pequena, mas consistentemente crescente).
Efeitos pontuais também podem distorcer os resultados, como custos emergenciais pontuais, que não alteram suas suposições futuras (ao contrário de custos recorrentes).
O contexto é crucial. Algumas variações favoráveis, por exemplo, podem sugerir que uma empresa está investindo em materiais baratos que levam ao desperdício, ou que certas áreas estão sendo subfinanciadas.
Melhores Práticas e Armadilhas Comuns na Análise de Variação
A análise de variação mostra aos tomadores de decisão por que uma variação ocorreu e sugere o que fazer em resposta. Interpretar variações de forma eficaz significa levar em conta as realidades empresariais e operacionais enquanto transforma descobertas em decisões.
Embora se concentrar nas diferenças matemáticas entre valores reais e orçados seja tecnicamente correto, a matemática básica não fornece insights acionáveis. Tratar cada variação como um problema, também, é demorado e desnecessário.
Para evitar essas armadilhas:
Estabeleça limites de materialidade consistentes
Considere mudanças causadas por tempo e sazonalidade (por exemplo, ajustando uma linha de base para levar em conta o aumento de receita durante a temporada de férias)
Evite suposições e reserve tempo para validar causas raiz antes de relatar
Descarte suposições econômicas obsoletas da análise
Métodos e Ferramentas Avançadas de Análise de Variação
Para máxima eficácia, as equipes de finanças e FP&A devem ir além da análise tradicional e seguir táticas sofisticadas. Estas devem reduzir a investigação manual, construir sobre métricas básicas de real vs. orçamento e aprofundar-se nos fatores (sem tornar a análise rotineira mais complexa).
Três rotas principais incluem o uso de:
Orçamento flexível e análise baseada em fatores
Pontes de variação e análise de cascata
Automação, dados em tempo real e comentários assistidos por IA
Orçamento Flexível e Análise Baseada em Fatores
Usar orçamento flexível significa que os orçamentos são recalculados nos volumes reais alcançados, ajudando a manter as linhas de custo precisas. A análise baseada em fatores, usada em conjunto, vincula números divergentes a atividades e causas específicas.
Por exemplo, usando análise baseada em fatores, as equipes de finanças e FP&A podem vincular uma queda nas vendas a uma redução no interesse do cliente ou na demanda sazonal, adicionando contexto aos resultados.
Pontes de Variação e Análise de Cascata
Ferramentas como pontes de variação ajudam a visualizar jornadas entre orçamentos e reais, levando em conta fatores como etapas intermediárias. Ao longo do caminho, essa visualização mostra como fatores específicos positivos e negativos influenciam um valor (como lucro bruto) até seu real final.
Pontes de variação ou gráficos de cascata contêm barras que conectam orçamentos e reais em uma história. É importante ter uma linha de base clara e usar uma codificação de cores e rotulagem consistentes para favorável/desfavorável para facilitar a referência.
Automação, Dados em Tempo Real e Comentários Assistidos por IA
As equipes de finanças e FP&A usam automação financeira e IA para extrair e agregar dados em tempo real para análises de variação mais precisas, eficientes e repetíveis. Por exemplo, ferramentas e conjuntos de dados podem ser integrados para reunir informações em fontes centralizadas automaticamente em uma base contínua.
Além de orçamentos flexíveis e pontes de variação, algumas equipes aplicam métodos estatísticos como ANOVA unidirecional e bidirecional para testar se diferenças entre várias categorias (por exemplo, região, linha de produto, período de tempo) são estatisticamente significativas ou apenas ruído. Emparelhar isso com análise de tendências e modelagem preditiva ajuda as equipes a separar fatores estruturais de oscilações pontuais e prever onde as variações provavelmente aparecerão no próximo ciclo.
Capacitação Tecnológica
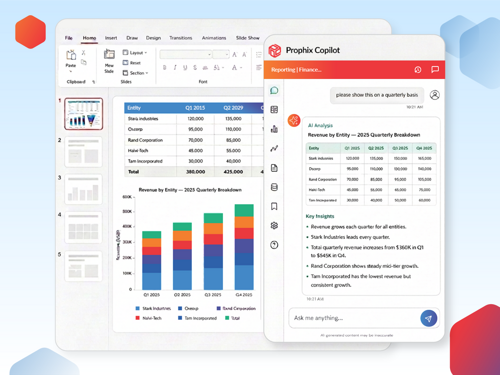
Um sistema de planejamento de recursos empresariais (ERP) fornece a base transacional para a integração de dados em tempo real, enquanto uma solução de planejamento financeiro com IA integrada pode construir automaticamente caminhadas de variação de margem operacional; visualmente traçando como preço, volume e fatores de custo moveram a margem do orçamento para o real. Comparar uma variação de orçamento fixo com uma flexível também esclarece se uma oscilação veio de mudanças de volume ou de controle genuíno de custos.
Problemas Comuns na Análise de Variação
Mesmo processos de análise de variação bem administrados enfrentam problemas recorrentes — desde descompassos de tempo até propriedade pouco clara. Aqui estão os problemas mais comuns que as equipes financeiras enfrentam e o que tende a causá-los.
Desconectado dos objetivos e KPIs de FP&A – A análise de variação perde valor quando é executada como um exercício autônomo em vez de vinculada à demonstração financeira e aos KPIs, como margem operacional, que a liderança realmente está acompanhando.
Falta de uma técnica de enquadramento consistente – Sem uma estrutura repetível para categorizar e priorizar variações, as equipes re-debatem as mesmas questões a cada período em vez de aplicar uma política padrão sobre o que deve ser investigado.
Colaboração fraca entre equipes – Grandes discrepâncias muitas vezes tocam mais de um departamento, e sem a contribuição das partes interessadas relevantes, a análise da causa raiz para ou chega à explicação errada.
Confundir análise de variação com análise de fluxo – Os dois se sobrepõem, mas não são idênticos, e as equipes às vezes aplicam lógica de fluxo período sobre período a uma questão de orçamento vs. real, confundindo o padrão.
Processo manual, sem ferramentas de análise de variação – Confiar em planilhas estáticas em vez de ferramentas dedicadas torna mais difícil detectar variações de margem operacional cedo ou extrair estudos de caso de como discrepâncias semelhantes foram resolvidas em períodos anteriores.
Conclusão: Transformando Análise de Variação em Melhores Decisões
A análise de variação não se trata apenas de calcular a diferença entre orçamentos e reais, mas de identificar lacunas específicas de desempenho e seus fatores.
Com análise de causa raiz, as equipes de finanças e FP&A podem desenvolver recomendações que informam um planejamento mais sustentável e focado no crescimento.
E, com dados confiáveis agregados em tempo real, explorar fatores e causas raízes é menos desafiador e demorado.
Quer explorar como a automação da análise de variação leva a uma tomada de decisão mais competitiva? Faça um demo do Prophix One™ hoje.
Perguntas Frequentes
P1. O que faz com que os resultados da análise de variação sejam enganosos?
Os resultados da análise de variação podem se tornar enganosos se os dados de referência estiverem desatualizados ou se as previsões forem excessivamente otimistas. Além disso, a inconsistência na reportagem e integração de dados entre plataformas pode causar erros técnicos.
P2. Por que duas equipes às vezes obtêm números de variação diferentes para o mesmo período?
Duas equipes de finanças ou FP&A obtendo números de variação diferentes podem seguir padrões diferentes ou categorizar custos de forma diferente. Ou estão extraindo dados de sistemas diferentes em períodos de tempo diferentes. Uma equipe pode usar um orçamento fixo e outra uma previsão contínua, e também pode haver diferenças em quando os reais são extraídos dos livros contábeis.
P3. O que fazer quando uma variação se repete todo mês?
Variações repetidas sugerem que existem erros subjacentes de previsão ou orçamento, por exemplo, aqueles que não foram ajustados com o aumento dos custos dos fornecedores. Variações repetidas também podem indicar problemas estruturais, e os orçamentos devem ser ajustados.
P4. O que você deve fazer quando uma variação parece incomum, mas a causa não está clara?
Nesse cenário, sempre analise a integridade dos dados e do sistema para garantir que não haja erros contábeis ou técnicos. Em seguida, revise as suposições iniciais de orçamento e tente contextualizar a causa (por exemplo, é um evento isolado ou houve mudanças permanentes em suas operações?).